香港100M服务器
采用100M BGP混合带宽,可选15M或25M电信CN2带宽,搭配联通、移动直连线路,兼顾内地访问与国际网络连接,适合企业网站、跨境电商及应用部署等业务。


香港服务器整机租用与按需算力,核心区别不只是“包月还是按量”,而是资源是否长期固定、扩缩容是否方便,以及业务能否接受资源变化带来的成本和架构调整。若业务负载长期稳定、需要固定的计算与存储资源,整机租用通常更容易形成可预测的运行环境;若负载有明显波峰波谷,或需要快速增减实例,按需算力更灵活。比较时还要把网络、存储、计费口径和交付边界放在一起看,不能只比较处理器或单价。
这里的“香港服务器整机租用”,指租用一台或多台固定配置的物理服务器,按月或按约定周期付费;“按需算力”指按实际开通的云主机、计算实例或类似资源计费,可按需调整数量、规格或运行时长。两者都可以部署在香港节点,但具体网络线路、带宽、存储类型、资源独占程度和服务内容,要以实际方案为准。
两类方案都不等于自动获得稳定业务表现。整机租用通常意味着物理资源相对固定,但仍需核对硬件故障处理、网络质量、备份和维护责任;按需算力可以灵活变更资源,但扩容是否即时、是否有容量限制、调整期间是否影响业务,也取决于平台能力和应用架构。
为避免比较口径失真,应先确认以下事项:
| 比较维度 | 香港服务器整机租用 | 按需算力 | 对业务的实际影响 |
|---|---|---|---|
| 资源形态 | 固定型号、固定数量的物理服务器 | 按实例或资源规格开通,可调整数量或规格 | 前者便于维持稳定的运行环境;后者适合随负载增减资源 |
| 资源变更 | 升级硬件或增加机器通常涉及重新交付、迁移或新增合同 | 通常可通过控制台或接口调整,但受平台规格、配额和容量影响 | 频繁变化的业务更看重弹性;变更很少时,弹性不一定带来实际收益 |
| 计算资源使用 | 整机资源在租用期内由业务安排使用,具体独占边界须确认 | 以实例规格提供计算资源,底层资源调度和性能保障依产品规则而定 | 高负载、长时间运行时,应核实性能持续性及资源保障方式 |
| 计费方式 | 多为周期性固定费用,费用较易预测 | 可能按时长、规格、存储、带宽或流量分别计费 | 按需不等于低成本;资源长期运行或流量较大时,账单可能高于预期 |
| 故障影响 | 单机硬件故障可能影响整台机器上的服务,恢复依赖备件和处理流程 | 单实例故障仍会影响服务,能否快速替换取决于平台与部署设计 | 两者都需要冗余与恢复方案,不能仅凭产品形态判断可用性 |
| 扩展路径 | 增加机器、升级配置或迁移到新设备 | 增加实例、调整规格或使用自动伸缩能力 | 弹性资源扩容较方便,但应用须能分布式运行或平滑迁移 |
| 运维方式 | 更适合对操作系统、硬件和部署环境有明确要求的团队 | 更适合希望通过控制面板或接口快速管理资源的团队 | 管理权限、远程操作、监控和技术支持范围仍需逐项确认 |
整机租用的主要优势是资源边界相对明确。业务长期运行在固定配置上,容量规划、系统调优和性能基线更容易保持一致。若应用对本地磁盘、特定硬件配置或固定运行环境有要求,物理服务器也可能更便于按需求定制。
按需算力的优势是资源调整路径更短。业务新增实例、临时扩容或测试不同规格时,不必每次都按整机重新规划。但“可以调整”不代表一定无中断:纵向升级可能需要重启,横向扩容也要求应用能够分担流量、共享或同步数据。若应用仍是单机结构,增加实例不会自动消除单点故障。
A5idc数据提供中国香港物理服务器租用,覆盖入门建站、Xeon Gold及AMD EPYC等配置,并配备SSD或NVMe存储,部分方案采用DDR5内存,可为网站、业务后台、数据库、接口服务及持续运行的多任务计算提供固定硬件资源。香港产品还设有CN2与国际带宽方案,便于结合业务访问范围与网络需求构建相对稳定的运行环境。
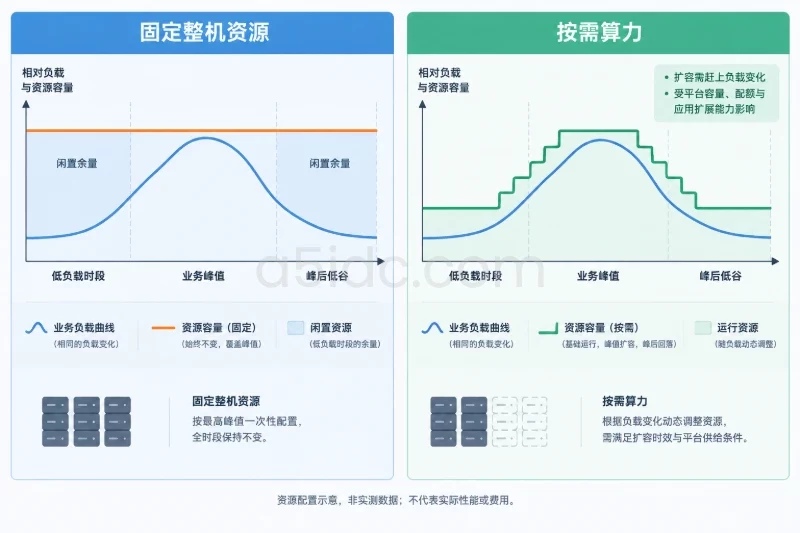
网站、数据库、后台系统或持续运行的处理服务,如果全天候占用较多资源,且每月负载变化不大,整机租用通常更容易控制预算。固定资源也便于建立 CPU、内存、磁盘和网络的基准监控,提前识别容量不足。
需要注意的是,固定机器并不等于资源一定充足。选型时应按峰值而非平均值估算,并为系统进程、缓存、日志和短时突发预留余量。若业务只使用了整机的一小部分能力,固定付费会形成闲置;若峰值长期接近资源上限,则仍需新增机器或更换配置。
促销活动、集中提交任务、周期性报表和临时渲染等负载,如果峰值明显高于平时,按需算力可以减少低谷时段的资源占用。比如一个服务大部分时间只需少量实例,活动期间再增加实例,可能比全年为峰值租用多台固定服务器更合适。
这类方案成立的前提是扩容能够赶上业务变化。需要确认实例开通时间、可用规格、配额申请周期和带宽扩展方式,并通过压力测试验证应用增加实例后是否确实提升吞吐。若扩容要人工审批,或数据集中在单个瓶颈节点,弹性收益会打折。
对计算性能持续性、磁盘吞吐或运行环境一致性要求较高的业务,不能仅凭“物理机”或“云实例”的名称判断优劣。应向服务方确认资源是否独享、硬件规格与磁盘类型、性能保障条款及故障处理机制,再用接近真实负载的测试验证。
整机租用适合需要固定硬件边界、且具备服务器运维能力的团队;按需算力适合重视资源调度效率、能够处理实例生命周期与数据迁移的团队。若业务对单机故障容忍度很低,两者都应设计多节点或备用恢复方案,而不是依赖单台机器的产品形态。
可以用一个不含具体市场报价的估算方法判断方向:
整机月成本 = 固定租用费用 + 带宽及流量费用 + 存储与备份费用 + 运维或附加服务费用
按需月成本 = 实例运行费用 + 磁盘费用 + 带宽及流量费用 + 快照与备份费用 + 其他按量项目
假设某业务每月持续运行一组固定服务,另外只有少数时段需要增加计算实例。若扩容时长短、实例可及时释放,按需方案可能减少低谷期的计算费用;但如果基础实例全年运行,叠加存储、出站流量和备份后,整体费用未必低于整机租用。反过来,若整机长期闲置且升级频繁,固定租用也可能承担较高的资源浪费与迁移成本。
对香港部署而言,网络成本和网络表现尤其要单独核实。比较时应询问:
还要把运维人力纳入成本。整机租用可能需要团队处理系统安装、磁盘规划、监控、备份和硬件故障沟通;按需算力可能减少部分硬件管理工作,但资源编排、权限、账单告警、实例迁移和多节点运维仍需要投入。托管服务、云平台管理能力和技术支持范围不同,不能默认其中一种方案“免运维”。
决定租用整机时,建议在下单前确认处理器、内存、磁盘数量与类型、RAID或磁盘管理方式、网卡和公网带宽;交付后检查操作系统、磁盘容量、网络连通性、远程管理方式和故障申报流程。若需要性能一致性,应在业务测试环境中执行代表性负载测试,并留存结果作为容量基线。
选择按需算力时,重点核对实例规格的计算与内存口径、磁盘独立计费方式、实例停止后哪些费用仍持续产生、扩容是否受配额限制,以及快照和备份的保留规则。还应验证调整规格、增加实例和释放实例的实际流程,避免把“可扩容”误解为自动扩容或无中断扩容。
两类产品都需要明确数据责任:备份是否由服务方提供、恢复点和恢复时间目标如何设定、故障期间数据如何保护。租用服务器或开通实例本身不等于已有可靠备份;重要数据应有独立副本,并定期验证恢复可用性。
可以按以下顺序做判断:
如果负载稳定、资源常年接近固定容量,且团队希望减少频繁迁移,香港服务器整机租用通常更容易规划。如果负载随活动或任务量明显变化,资源能及时释放,且应用已经具备扩展能力,按需算力通常更合适。负载介于两者之间时,可把固定资源用于持续运行的核心服务,再用按需实例承接短时峰值;采用混合方案前,应确认网络互通、数据同步和统一监控成本不会抵消弹性收益。
本文由A5数据原创发布,转载请注明出处:https://www.a5idc.com/helpcontent/6702.html


